
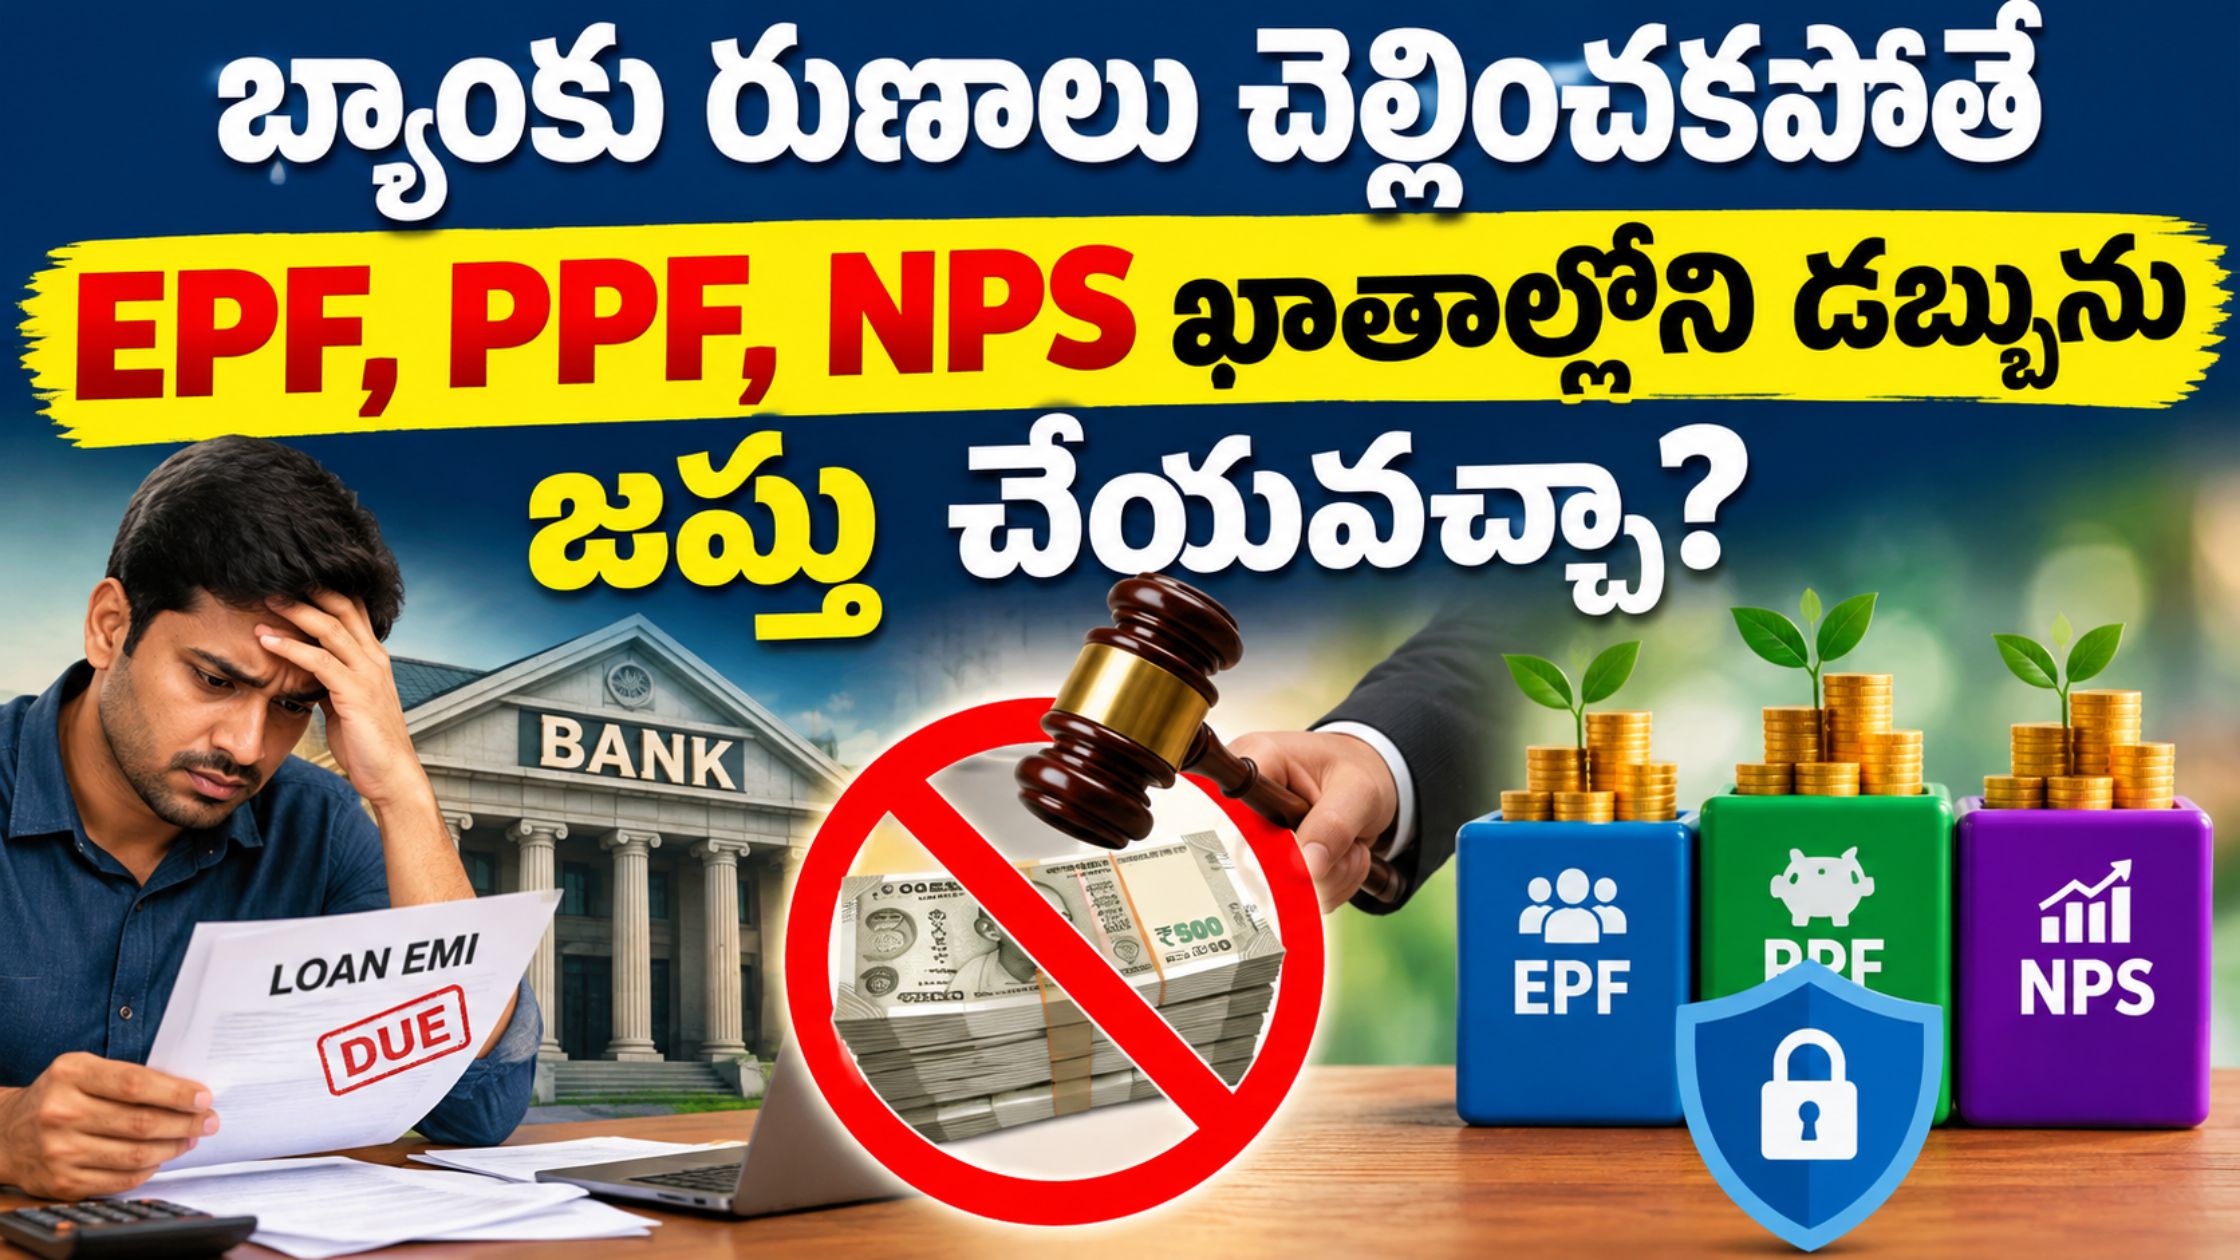
బ్యాంకుల నుంచి రుణాలు తీసుకునే వారి సంఖ్య రోజురోజుకూ పెరుగుతోంది. ఇల్లు కొనుగోలు చేయడానికి హోమ్ లోన్, కారు లేదా బైక్ కొనడానికి వెహికల్ లోన్, వ్యక్తిగత అవసరాల కోసం పర్సనల్ లోన్ తీసుకోవడం చాలామందికి సాధారణంగా మారింది. అయితే, ఆర్థిక పరిస్థితులు అనుకూలించకపోవడం, ఉద్యోగం కోల్పోవడం, ఆదాయం తగ్గడం లేదా అనుకోని ఖర్చులు ఎదురవడం వంటి కారణాలతో కొందరు రుణ వాయిదాలను సకాలంలో చెల్లించలేకపోతున్నారు. ఇలాంటి పరిస్థితుల్లో బ్యాంకులు, ఇతర రుణ సంస్థలు బకాయిల వసూలు కోసం చట్టపరమైన చర్యలు చేపట్టే అవకాశం ఉంటుంది.
అయితే, రుణం తీసుకున్న వ్యక్తికి చెందిన ప్రతి ఆస్తినీ రుణ బకాయిల కోసం జప్తు చేయవచ్చా? ఉద్యోగుల భవిష్య నిధి (EPF), పబ్లిక్ ప్రావిడెంట్ ఫండ్ (PPF), నేషనల్ పెన్షన్ సిస్టమ్ (NPS) వంటి పథకాల్లో పొదుపు చేసిన డబ్బును బ్యాంకులు తీసుకోవచ్చా? జీవిత బీమా పాలసీలకు ఎలాంటి రక్షణ ఉంటుంది? ఈ విషయాలపై చాలామందికి సందేహాలు ఉన్నాయి. సంబంధిత చట్టాల్లోని నిబంధనలను అర్థం చేసుకోవడం ద్వారా తమ పొదుపులకు లభించే రక్షణ గురించి తెలుసుకోవచ్చు.
EPF ఖాతాలోని డబ్బును జప్తు చేయవచ్చా?
ఉద్యోగులకు పదవీ విరమణ తర్వాత ఆర్థిక భద్రత కల్పించడంలో ఎంప్లాయీస్ ప్రావిడెంట్ ఫండ్ (EPF) కీలక పాత్ర పోషిస్తుంది. ఉద్యోగి, యజమాని ఇద్దరూ వర్తించే నిబంధనల ప్రకారం ఈ ఖాతాకు విరాళాలు చెల్లిస్తారు. ఉద్యోగ విరమణ సమయంలో లేదా అనుమతించిన ప్రత్యేక పరిస్థితుల్లో ఈ నిధి ఉపయోగపడుతుంది.
EPF చట్టంలోని సెక్షన్ 10 ప్రకారం, సభ్యుని ప్రావిడెంట్ ఫండ్లో జమ అయిన లేదా చెల్లించాల్సిన మొత్తానికి ప్రత్యేక చట్టపరమైన రక్షణ ఉంటుంది. సాధారణంగా, సభ్యుడు తీసుకున్న వ్యక్తిగత రుణం లేదా ఇతర అప్పుల వసూలు కోసం ఈ మొత్తాన్ని కోర్టు ఉత్తర్వుల ద్వారా జప్తు చేయడం సాధ్యం కాదు. సభ్యుడు దివాలా తీసిన సందర్భంలోనూ చట్టం నిర్దేశించిన రక్షణ వర్తించే పరిస్థితులు ఉంటాయి.
అంటే, బ్యాంకు నుంచి రుణం తీసుకున్న ఉద్యోగి వాయిదాలు చెల్లించలేకపోయినంత మాత్రాన అతని EPF ఖాతాలో ఉన్న నిధులను నేరుగా స్వాధీనం చేసుకునే హక్కు రుణదాతకు సాధారణంగా ఉండదు. అయితే, దీనిని అన్ని రకాల చట్టపరమైన వివాదాలకు వర్తించే సంపూర్ణ మినహాయింపుగా భావించకూడదు. కేసు స్వభావం, నిధుల స్థితి, వర్తించే చట్టాలు కీలకంగా ఉంటాయి.
PPF ఖాతాలోని పొదుపులకు రక్షణ ఉందా?
పబ్లిక్ ప్రావిడెంట్ ఫండ్ (PPF) అనేది ఒక దీర్ఘకాలిక పొదుపు పథకం, భవిష్యత్తు అవసరాలు, పిల్లల చదువులు, పదవీ విరమణ వంటి లక్ష్యాల కోసం చాలామంది ఈ పథకంలో పెట్టుబడులు పెడుతుంటారు. దీనికి ప్రభుత్వ మద్దతు ఉండటంతోపాటు, పన్ను ప్రయోజనాలు కూడా వర్తించే నిబంధనల ప్రకారం లభిస్తాయి.
గవర్నమెంట్ సేవింగ్స్ ప్రమోషన్ యాక్ట్, 1873లోని సెక్షన్ 14 ప్రకారం, PPF ఖాతాలోని మొత్తానికి రుణదాతల జప్తు నుంచి రక్షణ ఉంటుంది. ఖాతాదారుడు తీసుకున్న అప్పుల వసూలు కోసం ఈ ఖాతాలోని నిల్వలను సాధారణంగా కోర్టు ద్వారా జప్తు చేయలేరు.
ఉదాహరణకు, ఒక వ్యక్తి బ్యాంకు నుంచి పర్సనల్ లోన్ తీసుకుని ఆర్థిక ఇబ్బందుల కారణంగా తిరిగి చెల్లించలేకపోతే, అతని PPF ఖాతాలోని మొత్తాన్ని రుణ బకాయిల కోసం నేరుగా జప్తు చేయడం సాధారణంగా సాధ్యం కాదు. అయితే, రుణగ్రహీతకు చెందిన ఇతర ఆస్తులు, ఆదాయం లేదా చట్టపరంగా జప్తు చేయడానికి వీలున్న నిధులపై రుణదాతలు చర్యలు తీసుకునే అవకాశం ఉంటుంది.
NPS టైర్-1 ఖాతాకు ఎలాంటి రక్షణ ఉంది?
నేషనల్ పెన్షన్ సిస్టమ్ (NPS) అనేది పదవీ విరమణ తర్వాత ఆదాయ భద్రత కోసం రూపొందించిన పథకం. ఉద్యోగులు, అర్హులైన ఇతర వ్యక్తులు తమ భవిష్యత్తు అవసరాల కోసం ఇందులో పెట్టుబడులు పెట్టవచ్చు. NPSలో టైర్-1 ఖాతా ప్రధానంగా పదవీ విరమణ పొదుపుల కోసం ఉపయోగపడుతుంది.
పెన్షన్ ఫండ్ రెగ్యులేటరీ అండ్ డెవలప్మెంట్ అథారిటీ (PFRDA) చట్టం, 2013లోని సెక్షన్ 12 ప్రకారం, NPSలో సభ్యునికి చెల్లించాల్సిన లేదా అతని ఖాతాలో ఉన్న నిధులకు నిర్దిష్ట చట్టపరమైన రక్షణ ఉంటుంది. వర్తించే నిబంధనల ప్రకారం, సాధారణ రుణ బకాయిల వసూలు కోసం ఈ నిధులను జప్తు చేయడంపై పరిమితులు ఉన్నాయి.
అయితే, NPSలోని ప్రతి ఖాతా, ప్రతి లావాదేవీకి ఒకే విధమైన రక్షణ ఉంటుందని భావించకూడదు. ఖాతా రకం, నిధులు ఉపసంహరించుకున్నాయా లేదా, వర్తించే చట్టపరమైన పరిస్థితులు వంటి అంశాలను పరిశీలించాల్సి ఉంటుంది.
జీవిత బీమా పాలసీలకు MWP చట్టం రక్షణ
వివాహిత మహిళలు, వారి పిల్లల ఆర్థిక భద్రతను దృష్టిలో ఉంచుకుని జీవిత బీమా పాలసీ తీసుకునే వారికి మ్యారీడ్ ఉమెన్స్ ప్రాపర్టీ (MWP) చట్టం ఉపయోగపడవచ్చు. 1874 నాటి ఈ చట్టంలోని సెక్షన్ 6 ప్రకారం, నిర్దిష్ట నిబంధనలకు అనుగుణంగా భార్య లేదా పిల్లల ప్రయోజనం కోసం తీసుకున్న జీవిత బీమా పాలసీ ద్వారా లభించే మొత్తానికి ప్రత్యేక రక్షణ కల్పించబడుతుంది.
ఈ చట్టం కింద పాలసీని సరైన విధంగా ఏర్పాటు చేసినట్లయితే, బీమా ద్వారా వచ్చే సొమ్ము పాలసీదారుడి సాధారణ ఆస్తిలో భాగంగా కాకుండా, పాలసీలో పేర్కొన్న లబ్ధిదారుల ప్రయోజనం కోసం పరిగణించబడుతుంది. దీనివల్ల పాలసీదారుడికి వ్యక్తిగత రుణాలు ఉన్నప్పటికీ, అర్హత కలిగిన పరిస్థితుల్లో ఆ మొత్తాన్ని సాధారణ రుణదాతలు క్లెయిమ్ చేయడంపై పరిమితులు ఉంటాయి.
అయితే, ప్రతి జీవిత బీమా పాలసీకి MWP చట్టం రక్షణ ఆటోమేటిక్గా వర్తించదు. పాలసీ తీసుకున్న విధానం, లబ్ధిదారుల వివరాలు, చట్టంలోని నిబంధనలు కీలకం. అందువల్ల బీమా పాలసీ తీసుకునే సమయంలోనే ఈ రక్షణ అవసరమా అనే విషయాన్ని బీమా నిపుణుడు లేదా న్యాయ నిపుణుడితో చర్చించడం మంచిది.
PF డబ్బును బ్యాంకు ఖాతాలోకి తీసుకుంటే రక్షణ ఉంటుందా?
EPF, PPF, NPS వంటి పథకాల్లోని నిధులకు చట్టం నిర్దిష్ట రక్షణ కల్పించినప్పటికీ, ఆ డబ్బును ఉపసంహరించుకున్న తర్వాత పరిస్థితి మారవచ్చు. ఉదాహరణకు, EPF నుంచి నగదును తీసుకుని సాధారణ సేవింగ్స్ బ్యాంకు ఖాతాలో జమ చేసినట్లయితే, ఆ డబ్బుకు గతంలో ఉన్న రక్షణ యథాతథంగా కొనసాగుతుందని ప్రతి సందర్భంలో చెప్పలేం.
నిధులు ఎక్కడ ఉన్నాయి, వాటి స్వభావం ఏమిటి, వర్తించే చట్టం ఏది, రుణదాత తీసుకుంటున్న చర్య ఏమిటి వంటి అంశాల ఆధారంగా న్యాయపరమైన పరిశీలన అవసరం కావచ్చు. కాబట్టి రిటైర్మెంట్ నిధులను ఉపసంహరించుకున్న తర్వాత కూడా అవి అన్ని పరిస్థితుల్లో జప్తు నుంచి రక్షించబడతాయని అనుకోవడం సరికాదు.
రుణ బకాయిలు ఉంటే బ్యాంకులు ఏం చేయవచ్చు?
రుణగ్రహీతకు EPF, PPF లేదా NPSలో పొదుపులు ఉన్నాయనే కారణంతో రుణం చెల్లించాల్సిన బాధ్యత తొలగిపోదు. రుణ ఒప్పందంలోని నిబంధనలు, వర్తించే చట్టాల ప్రకారం బ్యాంకులు బకాయిల వసూలు కోసం చర్యలు చేపట్టవచ్చు.
రుణదాతలు చట్టపరంగా జప్తు చేయడానికి వీలున్న ఇతర ఆస్తులు, ఆదాయం లేదా హామీగా పెట్టిన ఆస్తుల విషయంలో తగిన ప్రక్రియను అనుసరించవచ్చు. రుణానికి గ్యారెంటర్ ఉన్నట్లయితే, అతనికి సంబంధించిన బాధ్యతలు కూడా ఒప్పందం, చట్టం ప్రకారం పరిశీలించబడవచ్చు. అయితే, ఏ ఆస్తిపై ఏ చర్య తీసుకోవచ్చనే విషయం రుణ రకం, ఒప్పందం, వర్తించే చట్టం, కోర్టు లేదా సంబంధిత అధికారుల ఆదేశాలపై ఆధారపడి ఉంటుంది.
రుణం చెల్లించలేని పరిస్థితి వస్తే ఏం చేయాలి?
రుణ వాయిదాలు చెల్లించడం కష్టంగా మారినప్పుడు బ్యాంకు లేదా రుణ సంస్థను ముందుగానే సంప్రదించడం మంచిది. అర్హత ఉంటే రుణ పునర్వ్యవస్థీకరణ, చెల్లింపు గడువు పొడిగింపు లేదా ఇతర చట్టబద్ధ పరిష్కారాల గురించి చర్చించవచ్చు. రుణ నోటీసులు లేదా కోర్టు పత్రాలు అందితే వాటిని నిర్లక్ష్యం చేయకుండా న్యాయ నిపుణుడి సలహా తీసుకోవాలి.
ముఖ్యంగా, రుణ వసూలు నుంచి తప్పించుకోవడానికి ఆస్తులను దాచడం లేదా తప్పుడు వివరాలు ఇవ్వడం వంటి చర్యలకు పాల్పడకూడదు. EPF, PPF, NPS వంటి పథకాలకు చట్టపరమైన రక్షణ కల్పించడం వెనుక ఉద్దేశం ప్రజల పదవీ విరమణ పొదుపులు, కుటుంబ ఆర్థిక భద్రతను కాపాడటమే. అప్పులు చెల్లించాల్సిన బాధ్యత నుంచి పూర్తిగా తప్పించుకోవడానికి ఈ నిబంధనలను ఉపయోగించుకోవచ్చని భావించడం సరికాదు.
ముగింపు: EPF, PPF, NPS వంటి పథకాల్లోని నిధులకు వర్తించే చట్టాల ప్రకారం ప్రత్యేక రక్షణ లభించవచ్చు. MWP చట్టం కింద అర్హత కలిగిన జీవిత బీమా పాలసీలకు కూడా రక్షణ ఉండవచ్చు. అయితే, ప్రతి కేసులో పరిస్థితులు వేర్వేరుగా ఉంటాయి. కాబట్టి రుణ బకాయిలు, ఆస్తుల జప్తు లేదా బీమా క్లెయిమ్లపై నిర్ణయం తీసుకునే ముందు సంబంధిత చట్టాలను పరిశీలించి న్యాయ నిపుణుడి సలహా తీసుకోవడం ఉత్తమం.
గమనిక: ఈ కథనం సాధారణ సమాచార ప్రయోజనాల కోసం మాత్రమే. ఇది వ్యక్తిగత న్యాయ సలహాకు ప్రత్యామ్నాయం కాదు.

Leave a Reply